日本はソブリン債務危機における最初のドミノです
2026年7月28日:byマーティン・アームストロング
日本の2026年上半期の貿易収支は、政府の速報値によると1兆100億円(62億ドル)の赤字を記録しました。これは、日本が明日にも崩壊することを意味するものではありません。しかし、上昇する金利、下落する通貨、そして輸入インフレに、もはや耐えられなくなりつつある債務構造の土台に入った、もう一つの亀裂であることは確かです。
今年上半期(1~6月)の日本の輸出額は前年比13.7%増の60兆6,600億円となった。一方、輸入額は10.7%増の約61兆9,000億円に達しました。それにもかかわらず、日本は依然として輸出額を上回る輸入を行っていました。しかも、円安が大きく進み、本来であれば日本製品は海外市場で極めて高い競争力を持つはずの状況だったにもかかわらずです。
6月の統計によると、輸出は前年同月比19.3%増となり、10か月連続で前年同月を上回った。一方、輸入は25.4%増の過去最高となる11兆3,000億円に急増した。その結果、日本の6月の貿易収支は4,069億円の赤字となり、エコノミストが予想していた1,200億円の赤字の3倍を超える規模となった。なお、日本は2025年6月には1,220億円の黒字を計上していました。
日本は輸入エネルギーへの依存度が高い。イランとの紛争やentity["point_of_interest","ホルムズ海峡","ペルシャ湾とオマーン湾を結ぶ海峡"]周辺での混乱により、原油価格が上昇し、日本はより遠方の供給源からの調達を余儀なくされています。実際、日本の6月の原油輸入量は13.7%減少した一方で、その輸入額は59.3%増加した。つまり、日本は原油の購入量を減らしたにもかかわらず、その代金は大幅に増えたということです。
それは、弱い通貨が外部からのエネルギー価格ショックと衝突した結果です。円相場は1ドル=163円を超える水準まで下落し、1986年以来の最安値を記録した。1年前には約140円だった。原油1バレル、天然ガス1回分の輸送、輸入食品、海外製の産業部品などは、円建てで価格が付けられると、そのすべてがより高価になります。
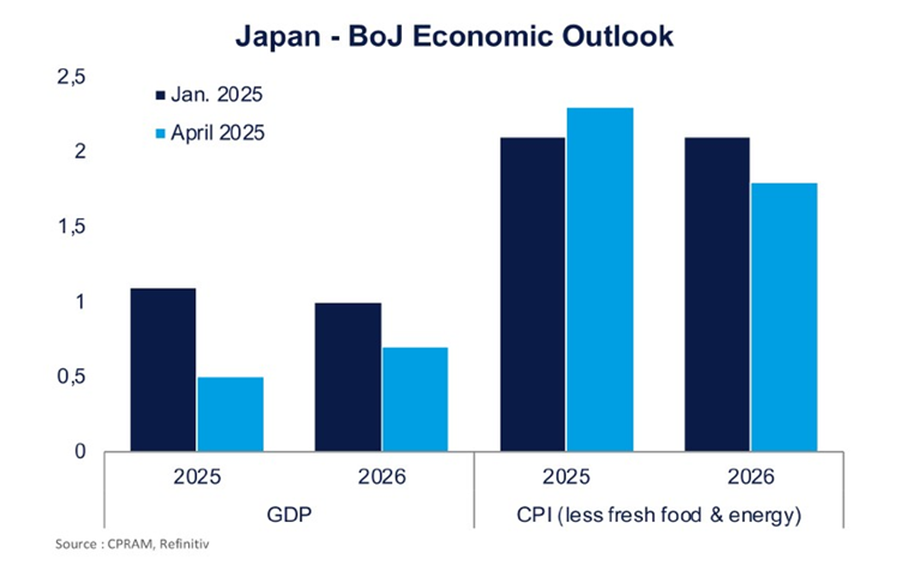
日本銀行は2026年3月時点で約485.4兆円の日本国債を保有しており、政府の算定によれば、これは発行済み国債(JGB)の47.9%に相当します。これは自由市場ではなく、政府がこの巨額の債務を通常の金利水準で賄うことができなかったため、中央銀行そのものが市場になりました。この仕組みが機能したのは、インフレが抑制され、円に対する国民の信認が維持されていた間だけでした。その両方の条件は今、崩れつつあります。
日本銀行は6月に政策金利を1%へ引き上げ、これは31年ぶりの高水準となった。通常の状況であれば、金利引き上げは通貨を下支えし、インフレを抑制するのに役立ちます。しかし、日本は通常の状況には置かれていません。金利が上昇するたびに、ゼロ金利政策の下で積み上げられた政府債務の借り換えコストが徐々に増加します。
日本の2026年度予算は過去最高の122.3兆円に達すし、利払いおよび償還を含む国債費は10.8%増の31.3兆円に膨らみました。これは、政府の一般歳出の4分の1以上が、すでに過去の借入によって消費されていることを意味します。
財務省は、国債費が2029年度までに40.3兆円に達する可能性があると見積もっており、これは政府支出総額のおよそ30%に相当します。年間の国債発行額は、2026年度の水準から28%増加し、その時点で約38兆円に達すると見込まれています。政府が追加的な債務を発行する主な理由は、既存債務の返済・利払いコストがより高額になっているためです。
それが政府債務のスパイラルです。新たな国債は、利払いを行い、古い国債を償還するために発行されなければなりません。金利が上昇すると、政府はさらに多くの借り入れを必要とします。借り入れが増えるにつれて、投資家は財政リスクや通貨リスクを補うために、より高い利回りを要求します。このプロセスは自己増殖的に進行します。
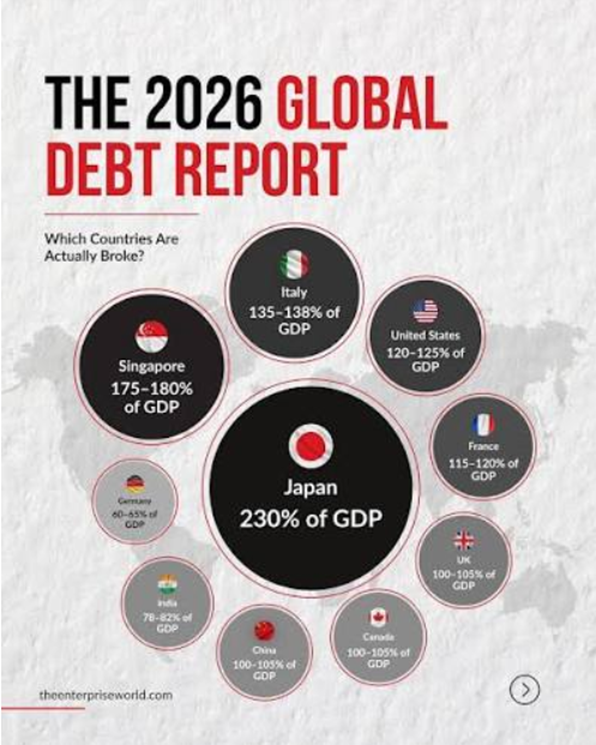
日本の10年物国債利回りは7月22日に約2.74%に達し、1年前の水準を1%以上上回った。日本は、ほぼゼロ金利に近い水準を前提として財政制度を構築してきました。2.74%という利回りは、はるかに高い米国債利回りを記憶している米国人投資家にとっては取るに足らないように見えるかもしれないが、その比較には意味がありません。危険度を左右するのは単純な名目金利ではなく、政府の税収基盤に対する債務の規模です。
日銀は行き詰まっています。円を防衛するために積極的な利上げを行えば、政府の債務返済コストが増加し、国債を保有する銀行、保険会社、年金基金、その他の機関投資家に損失をもたらします。金利を低く抑え続ければ、資本は引き続き円から流出し、通貨は下落し、輸入インフレが加速します。大規模な国債購入を再開すれば、それは債務が自然な形では賄えないことを認めることになり、通貨への信認をさらに損ないます。
東京はすでに推定2,150億ドルを投じて為替市場への介入を行っていますが、それでも円は40年ぶりの安値まで下落しています。為替介入では、構造的な財政不均衡を修復することはできません。政府は一時的に自国通貨を買い支えることはできますが、もはや合理性を失った政策をめぐって、世界の資本に信頼を強いることはできません。
6,200億ドルの貿易赤字は日本の総経済規模と比べれば小さく、それ自体が国家債務不履行の兆候ではありません。たった1つの貿易報告だけで日本が破綻していると主張する人は、誇張しています。この報告の重要性は、メカニズムが引き締まりつつあることを示している点にあります。戦争によってエネルギー価格が上昇し、円安がその価格上昇を増幅させ、輸入が輸出の伸びを圧倒し、インフレ圧力によって日本銀行は利上げを迫られ、金利上昇によって世界最大の先進国市場の債務負担を支えるコストが増加します。
日本が最初のドミノとなったのは、他の主要経済国よりもさらに踏み込んだ現代的な金融実験を推進したためです。日本はゼロ金利やマイナス金利を常態化させ、中央銀行が国債市場を支配することを容認し、国内の貯蓄がいつまでも財政赤字を賄い続けると想定していました。その後、欧州や米国も、日本の運命を回避できると信じて、同じ道をたどりました。
フィッチは現在、先進国の政府債務が2026年末までに過去最高の75.8兆ドルに達し、世界GDPの104%に相当すると予測しています。そのうち69兆ドルは、先進国上位10カ国が占める見通しです。日本は依然として最も極端な例ではあるが、決して孤立した事例ではありません。
日本の貿易赤字は、もう一つの警告サインです。政府債務危機は、必ずしも財務省による正式な発表から始まるわけではなく、それは、通貨安、失敗する為替介入、国債利回りの上昇、輸入インフレ、国内資本の囲い込み、そして税収のうち利払いに振り向けられる割合の増加を通じて始まります。
日本は単に円安や一時的なエネルギー問題に直面しているわけではありません。利用可能なあらゆる政策が、どこか別の場所で新たな危機を生み出すという段階に近づいています。それが信認が崩れ始める仕組みであり、ひとたび信認が政府債務に向けて失われれば、どの中央銀行も単にさらにお金を創出するだけでそれを回復させることはできません。
